

CIC Pay : paiement mobile

- 1.33K Avis
- 4,6
- Téléchargements
- 500 000+
Notre avis sur CIC Pay : paiement mobile — Visiter Mobxio
J’ai testé CIC Pay : paiement mobile comme une application financière pensée pour les paiements du quotidien. Son idée est simple : utiliser son téléphone pour régler un achat sans contact ou envoyer de l’argent à partir d’un numéro de mobile. Dans la pratique, cette simplicité peut vraiment alléger certaines situations, surtout quand on veut éviter de sortir sa carte ou de demander les coordonnées bancaires d’un proche.
Mon avis est toutefois plus nuancé qu’un simple « paiement rapide ». Une application de finance doit être compréhensible au premier regard, rassurante au moment de valider une opération et suffisamment souple pour s’adapter à des contextes très différents : magasin bruyant, mauvaise visibilité, téléphone tenu d’une seule main ou besoin d’aider un membre de la famille. CIC Pay, développé par Euro Information, répond bien à une partie de ces usages, mais son intérêt dépend beaucoup de votre façon de payer et de votre environnement bancaire.
Une navigation qui va droit au but, avec des repères à vérifier
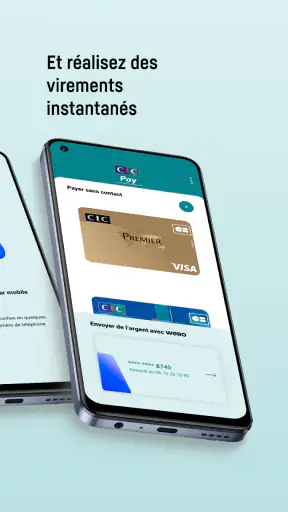
La première qualité que je retiens est l’orientation claire autour de deux actions concrètes : payer sans contact et effectuer un virement avec un numéro de téléphone. Ce choix évite de transformer l’application en tableau de bord financier chargé. Pour quelqu’un qui ouvre l’outil uniquement pour régler un achat ou transférer une somme, cette approche est plus lisible qu’une application bancaire générale remplie de comptes, de placements et de menus secondaires.
Cette sobriété est particulièrement utile pour les personnes qui préfèrent apprendre une seule procédure à la fois. Un utilisateur peu à l’aise avec les applications financières peut se concentrer sur le geste recherché au lieu de parcourir une longue liste de services. De mon côté, j’ai trouvé plus naturel de penser en scénarios : « je suis en caisse » ou « je dois envoyer de l’argent à cette personne », plutôt qu’en termes techniques comme bénéficiaire, coordonnées bancaires ou opération interbancaire.
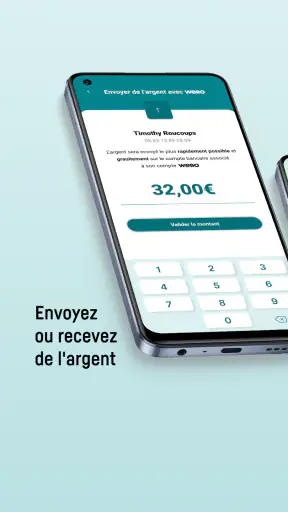
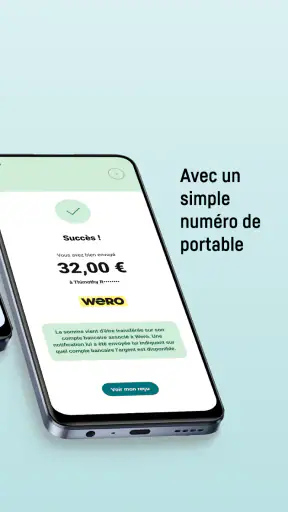
Le virement par numéro de mobile apporte un changement important dans la manière de demander les informations. Au lieu de recopier un relevé d’identité bancaire, on peut s’appuyer sur un contact déjà connu. C’est pratique pour rembourser un repas, partager une dépense ou envoyer rapidement une somme à un proche. Le gain ne vient pas seulement de la vitesse : il réduit aussi le risque de recopier une longue suite de caractères, ce qui peut aider les personnes qui ont une lecture moins confortable ou qui se fatiguent vite devant un écran.
Je conseille malgré tout de prendre quelques secondes pour relire le destinataire et le montant avant de confirmer. Un numéro de mobile est plus facile à manipuler qu’un ensemble de coordonnées bancaires, mais cette facilité peut donner une fausse impression de sécurité. Pour un premier envoi, je préfère vérifier le nom affiché, demander confirmation au proche et commencer par une petite somme si le contexte le justifie. C’est une habitude simple qui compense le côté très direct du parcours.
Le fait que l’application soit gratuite rend l’essai accessible, et sa classification PEGI 3 indique une présentation adaptée à un public très large. Cela ne signifie pas que chaque personne la trouvera automatiquement facile à utiliser : la compréhension d’une action financière dépend aussi de la taille du texte, de la précision des intitulés et de la capacité à distinguer une étape informative d’une étape de validation. Pour une personne âgée ou peu familière avec le paiement mobile, je recommande une première prise en main accompagnée, dans un endroit calme, plutôt qu’au moment de passer en caisse.
Lire et comprendre avant de confirmer
Dans une application de paiement, la lisibilité ne se résume pas à des boutons visibles. Il faut aussi comprendre immédiatement ce qui va se passer. Un bon réflexe consiste à ne jamais valider une opération simplement parce que l’écran semble terminé. Je regarde le montant, le destinataire et la nature de l’action, puis je confirme seulement quand ces trois éléments correspondent à mon intention.
Cette méthode est utile pour tout le monde, mais elle devient essentielle si l’on lit lentement, si l’on utilise un agrandissement système ou si l’on a besoin de davantage de temps pour traiter les informations. Les utilisateurs qui ont une déficience visuelle ou cognitive peuvent apprécier une interface courte, mais ils auront besoin d’intitulés sans ambiguïté et d’un retour suffisamment évident après l’action. Je ne considérerais donc pas la simplicité du parcours comme une garantie universelle d’accessibilité.
Pour limiter les erreurs, je prépare aussi mes paiements avant d’arriver devant le terminal. Je déverrouille mon téléphone, je vérifie que la batterie est suffisante et je garde l’application dans un état facile à retrouver. Ce petit rituel évite de devoir naviguer rapidement sous le regard des autres, ce qui peut être stressant pour une personne ayant besoin de plus de temps ou de stabilité dans ses gestes.
Payer dans des contextes variés : forces concrètes et limites à connaître
Le paiement sans contact quand les gestes sont simples
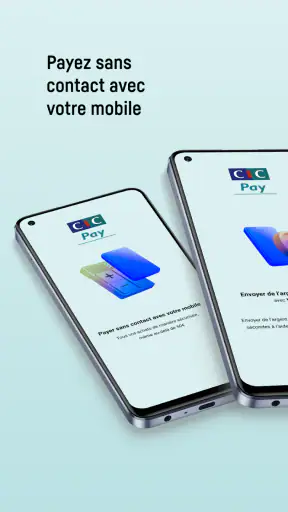
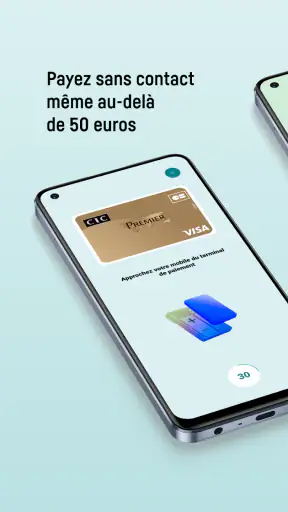
Le paiement sans contact est le cas d’usage le plus évident. Dans une boulangerie, une pharmacie ou un petit commerce, je peux garder mon portefeuille dans ma poche et présenter mon téléphone au terminal. Pour une personne qui porte des gants difficiles à retirer, qui a du mal à saisir une carte fine ou qui préfère limiter les objets à manipuler, le téléphone peut être plus simple à tenir, à condition de pouvoir le déverrouiller et le positionner correctement.
Il faut cependant distinguer la facilité théorique du geste et la réalité physique. Tenir un téléphone face à un terminal demande une certaine précision. Si l’on a des tremblements, une mobilité réduite des mains ou une difficulté à maintenir le poignet dans une position donnée, la carte sans contact peut parfois rester plus pratique. Le meilleur choix n’est pas forcément le plus moderne : c’est celui qui demande le moins d’effort et produit le moins d’erreurs dans votre situation.
Dans un environnement très lumineux, la lecture de l’écran peut être moins confortable. À l’inverse, dans un lieu sombre, les reflets ou la fatigue visuelle peuvent compliquer la vérification avant paiement. Je trouve utile de régler à l’avance la luminosité du téléphone et d’éviter de faire l’opération en marchant. Ces précautions ne sont pas propres à CIC Pay, mais elles prennent une importance particulière lorsqu’une application remplace la carte et devient le seul moyen prévu pour régler.
Un scénario quotidien où le numéro de mobile fait la différence
Imaginez une sortie entre amis. Une personne avance l’addition, puis chacun doit rembourser sa part. Avec un virement classique, il faut demander un relevé d’identité bancaire, copier les informations, choisir le bon bénéficiaire et attendre parfois avant de pouvoir lancer l’opération. Avec le transfert par numéro de mobile, la demande est plus naturelle : on sélectionne le contact, on indique la somme et on vérifie l’identité affichée avant de confirmer.
Ce fonctionnement peut aussi aider un parent qui envoie de l’argent à son enfant, ou une personne qui rembourse régulièrement un proche sans vouloir conserver plusieurs coordonnées bancaires. Il réduit la friction administrative, surtout lorsque les deux personnes se connaissent déjà. Je le trouve plus adapté aux petits remboursements et aux transferts ponctuels qu’à une organisation financière complète, car il ne remplace pas le suivi détaillé que l’on attend d’une application bancaire principale.
Pour les personnes ayant des difficultés de mémoire, je conseille de noter mentalement le motif du transfert ou de conserver une trace dans l’outil habituel de suivi du budget. La rapidité du numéro de mobile ne doit pas faire disparaître la visibilité sur les dépenses. Une opération facile à envoyer doit rester facile à reconnaître quelques jours plus tard.
Quand l’application est moins adaptée
Je ne choisirais pas CIC Pay comme unique solution pour quelqu’un qui veut gérer l’ensemble de ses finances. Son intérêt est centré sur le paiement mobile et le virement par téléphone, alors qu’une application bancaire complète sera plus pertinente pour consulter de nombreux produits, planifier un budget détaillé ou suivre des opérations dans une vision plus large. De même, une personne qui préfère utiliser exclusivement une carte physique ne gagnera pas grand-chose à ajouter un outil mobile.
Les utilisateurs qui changent souvent de téléphone, partagent un appareil ou disposent d’un accès irrégulier à leur mobile doivent aussi réfléchir à leur organisation de secours. Un paiement dépendant du téléphone suppose de pouvoir le retrouver, le déverrouiller et l’utiliser au bon moment. Si ce geste ajoute du stress plutôt qu’il n’en retire, le paiement par carte reste une alternative raisonnable.
Il faut également penser aux situations où l’on aide quelqu’un à distance. Un proche peut comprendre le principe du virement par numéro de mobile, mais avoir besoin d’assistance pour vérifier le destinataire ou interpréter l’écran de confirmation. Dans ce cas, un parcours plus lent et une explication répétée valent mieux qu’une validation précipitée. Je recommande de faire un essai sans enjeu financier important avant de considérer l’application comme totalement maîtrisée.
Accessibilité pratique : ce qui aide et ce qui peut encore bloquer
L’application a un avantage inclusif évident : elle regroupe des actions fréquentes dans un usage mobile direct. Cela peut convenir aux personnes qui ont du mal à transporter plusieurs objets, qui préfèrent un écran familier ou qui trouvent les coordonnées bancaires difficiles à recopier. Le transfert par contact est aussi intéressant pour les personnes qui communiquent plus facilement avec des noms et des numéros qu’avec des informations bancaires longues.
Mais l’accessibilité dépend de tout l’écosystème, pas seulement de l’application. La personne doit pouvoir lire l’écran, comprendre les messages, manipuler le téléphone et reconnaître le terminal de paiement. Une déficience auditive ne pose pas forcément de difficulté pour le geste sans contact, mais elle peut rendre moins utile une indication sonore provenant du terminal. Une déficience visuelle peut compliquer la vérification du montant. Une limitation motrice peut rendre difficile la tenue précise du téléphone. Ces différences montrent pourquoi je préfère parler d’adaptation au cas par cas plutôt que de promettre une expérience identique pour tous.
Le système d’exploitation compte aussi. CIC Pay demande au minimum Android 10, ce qui signifie qu’un ancien appareil peut ne pas convenir. Avant de changer ses habitudes de paiement, il faut donc vérifier la compatibilité de son téléphone et s’assurer que celui-ci reste suffisamment réactif. Pour une personne qui utilise un appareil vieillissant parce qu’elle connaît bien ses réglages, cette contrainte peut être plus importante que la promesse de rapidité.
La version actuelle est la 2.6.4, et l’application a été publiée le 31 mai 2023. Je recommande de maintenir l’application et le système du téléphone à jour lorsque cela est possible, surtout pour un outil financier. Ce conseil est également valable pour les utilisateurs qui dépendent de fonctions d’agrandissement, de contraste ou de lecture d’écran : les mises à jour peuvent modifier la présentation, et il vaut mieux vérifier après chaque changement que les réglages personnels restent confortables.
Une popularité rassurante, sans remplacer votre propre essai
CIC Pay affiche une moyenne de 4,6 sur 5, issue d’environ 16 000 évaluations, et dépasse 500 000 installations. Ces chiffres montrent que l’application a trouvé son public et qu’elle n’est pas un outil confidentiel réservé à quelques utilisateurs. Ils ne disent toutefois pas si elle conviendra à votre téléphone, à votre banque ou à vos habitudes de paiement. Une personne ayant besoin d’une interface très spécifique doit privilégier son propre test plutôt que de se fier uniquement à la moyenne.
Le nombre d’avis, autour de 1 300, peut donner des indications sur les expériences rencontrées par d’autres utilisateurs, mais je garderais une lecture prudente des commentaires. Les difficultés signalées dans une application financière peuvent venir du téléphone, du terminal, de la connexion ou du contexte bancaire, et pas nécessairement de la navigation elle-même. Pour juger l’accessibilité, les avis généraux sont moins utiles qu’un essai concret avec vos propres réglages d’affichage et votre propre mode de paiement.
Mon verdict pour un usage inclusif et réaliste
Après l’avoir examinée comme outil de paiement quotidien, je trouve CIC Pay intéressante pour les personnes qui veulent réduire les manipulations au moment de payer et envoyer de l’argent à un proche sans recopier ses coordonnées bancaires. Son approche est particulièrement convaincante pour les remboursements entre connaissances, les petits transferts et les achats sans contact lorsque le téléphone est plus facile à garder en main qu’une carte.
Je la conseillerais moins à quelqu’un qui cherche une solution financière complète, à une personne dont le téléphone est ancien ou à un utilisateur pour qui la précision du geste et la lecture rapide d’un écran représentent déjà une difficulté. Dans ces cas, la carte sans contact, l’application bancaire habituelle ou l’aide ponctuelle d’un proche peuvent être plus adaptées. L’important est de conserver une solution de repli, surtout lorsqu’un paiement mobile devient votre moyen principal.
Au final, le meilleur atout de CIC Pay : paiement mobile est de transformer deux opérations souvent administratives en gestes assez directs. Sa vraie valeur apparaît quand elle enlève une étape qui vous gêne : chercher une carte, recopier un relevé bancaire ou demander plusieurs informations à un proche. Mon conseil est de commencer par un transfert modeste et un paiement simple, puis d’observer ce qui vous demande réellement un effort. Si la lecture, la tenue du téléphone et la confirmation restent confortables, cette application gratuite peut devenir un complément pratique à vos habitudes bancaires, sans prétendre les remplacer toutes.
Les meilleurs aspects de CIC Pay : paiement mobile
Points à garder à l’esprit concernant CIC Pay : paiement mobile
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur CIC Pay : paiement mobile
Qu’est-ce que CIC Pay et comment fonctionne le paiement mobile ?
CIC Pay est une solution de paiement mobile proposée aux clients du CIC, permettant d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés d’un terminal sans contact. Après l’ajout d’une carte bancaire éligible dans l’application ou le service associé, le téléphone peut remplacer la carte physique. Le paiement s’effectue généralement en approchant l’appareil du terminal, avec une validation par code, empreinte digitale ou reconnaissance faciale selon les réglages du téléphone.
Quelles cartes et quels smartphones sont compatibles avec CIC Pay ?
La compatibilité dépend de votre carte CIC, de votre contrat bancaire, du modèle de smartphone et de la version du système installé. Un appareil Android doit généralement disposer de la technologie NFC et d’un système suffisamment récent, tandis que les utilisateurs d’iPhone doivent respecter les conditions définies par Apple et le CIC. Avant le téléchargement, vérifiez dans l’application ou sur le site officiel si votre carte, votre téléphone et votre compte sont éligibles.
CIC Pay est-il sécurisé pour effectuer des achats en magasin ?
CIC Pay utilise plusieurs mécanismes de sécurité afin de limiter les risques lors des paiements. Les données sensibles de la carte ne sont normalement pas transmises directement au commerçant sous leur forme habituelle, et une authentification peut être demandée pour autoriser la transaction. Il reste toutefois indispensable de protéger le smartphone avec un verrouillage fiable, de ne jamais communiquer ses codes et de désactiver rapidement le service en cas de perte ou de vol de l’appareil.
Peut-on utiliser CIC Pay sans connexion Internet ou à l’étranger ?
Dans de nombreuses situations, le paiement sans contact peut fonctionner sans connexion Internet active au moment du passage en caisse, car les informations nécessaires sont déjà enregistrées de manière sécurisée sur le téléphone. Certaines opérations ou mises à jour peuvent toutefois nécessiter un accès au réseau. À l’étranger, l’utilisation dépend de l’acceptation du réseau de carte, du terminal du commerçant et des conditions tarifaires de votre carte CIC. Pensez à vérifier les frais éventuels avant votre départ.
Que faire si le paiement CIC Pay est refusé ou si le téléphone est perdu ?
En cas de paiement refusé, vérifiez que le NFC est activé, que le téléphone est correctement déverrouillé et que la carte utilisée n’est pas arrivée à expiration ou bloquée. Un terminal peut également ne pas accepter le paiement mobile. Si votre smartphone est perdu ou volé, contactez rapidement le CIC afin de suspendre les cartes numériques et surveillez vos opérations depuis votre espace bancaire. La protection par code ou biométrie réduit les risques, mais ne remplace pas cette démarche urgente.













